Deniz ticaretinde hacim düşüyor, navlun yükseliyor
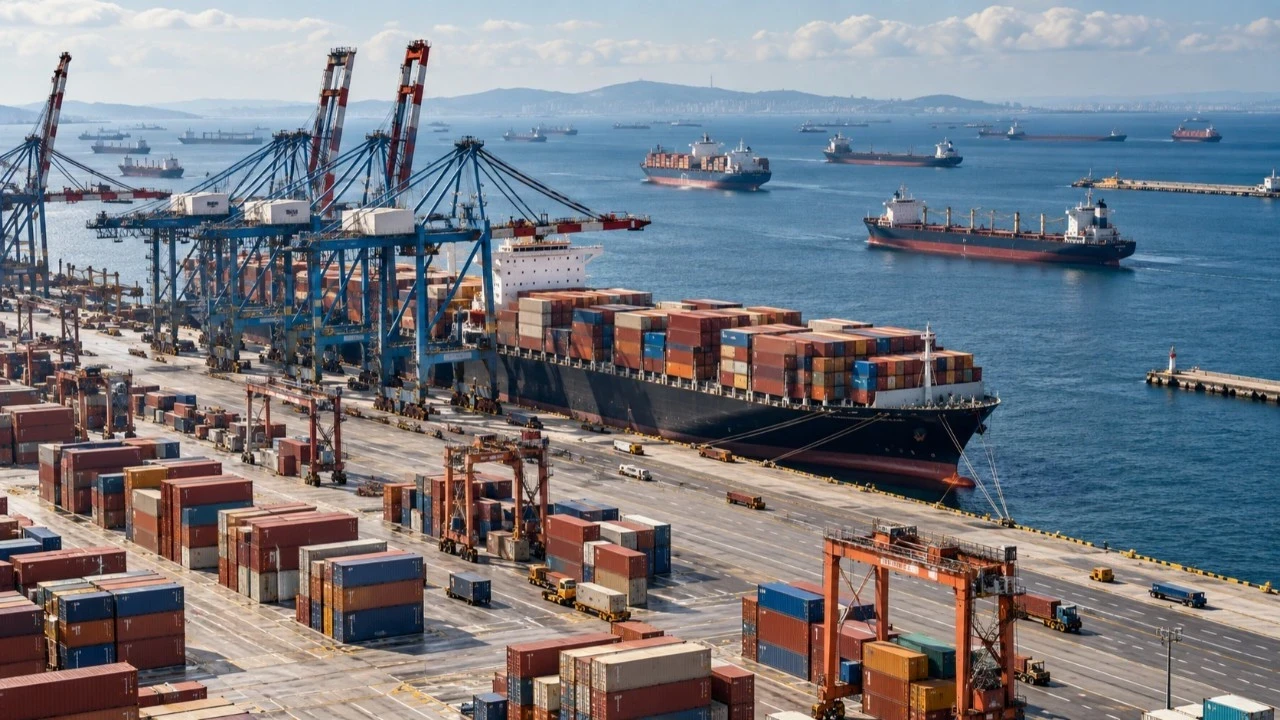
Deniz ticaretinde 2026’da yük hacminin yüzde 1 azalması beklenirken, uzayan rotalar ve güvenlik riskleri navlun maliyetlerini yüksek tutuyor.
Küresel deniz taşımacılığında 2026 yılı için dikkat çekici bir tablo öngörülüyor. Dünya genelinde deniz yoluyla taşınan yük miktarının yaklaşık yüzde 1 azalması beklenirken, navlun fiyatları ve birçok gemi türünün kazançları yüksek seviyelerini koruyor.
Maritime Strategies International’ın değerlendirmesine göre, toplam deniz taşımacılığı hacminde bu yönde bir düşüş yaşanması, son 40 yılda yalnızca dördüncü kez görülecek bir gerileme anlamına geliyor. Normal koşullarda yük hacmindeki azalma navlun fiyatlarını da aşağı çekmeliydi. Ancak kritik deniz geçişlerindeki güvenlik sorunları bu ilişkiyi tersine çevirdi.
Hürmüz Boğazı, Kızıldeniz ve Süveyş çevresinde yaşanan aksaklıklar nedeniyle bazı gemiler daha uzun rotalara yöneliyor. Bu durum, toplam yük miktarı azalsa bile filonun önemli bölümünün aynı sefer için daha uzun süre kullanılmasına yol açıyor. Kağıt üzerinde yeterli kapasite bulunmasına rağmen piyasaya sunulabilen gemi sayısı fiilen daralıyor.
2026’da deniz ticaretindeki en belirgin kırılmalardan biri Hürmüz Boğazı’nda yaşandı. Boğazdan geçen gemi sayısındaki sert gerileme, özellikle petrol tankerlerinde maliyetleri artırdı. Güvenlik riskinin yükseldiği geçişlerde çok büyük ham petrol tankerlerinin günlük spot kazançları bazı işlemlerde 1,25 milyon dolara kadar çıktı.
Kızıldeniz ve Süveyş Kanalı çevresindeki gelişmeler de kapasite kullanımını etkiliyor. Bazı tankerler bu rotalardan uzak dururken, konteyner gemilerinin bir bölümü Ümit Burnu üzerinden yapılan uzun seferlerin ardından yeniden Süveyş güzergahına dönüyor. Panama Kanalı’nda ise kuraklık ve El Niño etkisi, geçiş kapasitesine ilişkin belirsizliği artırıyor.
Taşımacılık piyasasında yalnızca taşınan yükün miktarı değil, yükün katettiği mesafe de belirleyici oluyor. Jeopolitik riskler nedeniyle kısa bir seferin binlerce kilometre uzaması, geminin yeni bir yük almak üzere piyasaya dönmesini geciktiriyor. Denizcilikte “ton-mil” olarak izlenen bu etki, toplam yük hacmi gerilese bile gemi talebinin güçlü kalmasını sağlıyor.
MSI verileri, çok büyük ham petrol tankerleri, Capesize kuru yük gemileri, Ro-Ro gemileri ve bazı açık deniz destek gemilerinde kazançların tarihsel açıdan yüksek seviyelerde bulunduğunu gösteriyor. Denizcilik sektörlerinin yaklaşık yarısında piyasa göstergeleri, geçmiş zirvelerin en az yüzde 80’i düzeyinde seyrediyor.
Yüksek navlun Türkiye açısından da önemli sonuçlar doğuruyor. Türkiye’nin dış ticaret taşımalarının tonaj bazında yaklaşık yüzde 85’i deniz yoluyla gerçekleştiriliyor. Bu nedenle küresel gemi kapasitesindeki sıkışıklık, lojistik şirketlerinin yanı sıra ihracatçı ve ithalatçıları da doğrudan etkiliyor.
Navlun maliyetlerindeki artış, ithal hammadde, enerji ve ara mallarının Türkiye’ye ulaşım giderlerini yükseltirken, ihracatçıların uzak pazarlara erişim maliyetini de artırabiliyor. Türkiye’nin dış ticaret hacmi 2026’nın ilk yedi ayında 383,7 milyar dolara ulaşırken, deniz taşımacılığındaki sorunların etkisi yüksek ticaret hacmi nedeniyle şirket bilançolarında daha belirgin hale geliyor.
Küresel yük hacmindeki daralma, normal şartlarda navlun fiyatlarını aşağı çekebilecek bir gelişme olarak değerlendiriliyor. Ancak Hürmüz, Kızıldeniz, Süveyş ve Panama’daki aksaklıklar bu baskıyı şu aşamada sınırlıyor. Jeopolitik risklerin azalması ve gemilerin daha kısa rotalara dönmesi halinde piyasaya fiilen daha fazla kapasite çıkabilir. Bu da navlun fiyatlarında düşüşe yol açabilir.
Mevcut rota sorunları sürdüğü müddetçe küresel ticaretteki zayıflama, taşıma maliyetlerine aynı ölçüde yansımayabilir. Bu nedenle 2026’da deniz ticaretinde alışılmış denge bozuluyor: Taşınan yük azalırken, taşımanın maliyeti düşmüyor.